


Dans le commerce international, la confiance est souvent le principal obstacle. Acheteurs et vendeurs opèrent par-delà les frontières, les systèmes juridiques et les devises — parfois sans jamais se rencontrer. C’est là qu’intervient la Lettre de Crédit (LC).
La lettre de crédit est l’un des instruments les plus puissants du financement du commerce international. Elle transforme des transactions incertaines en accords structurés et sécurisés, garantis par des banques.
Une lettre de crédit est un instrument financier émis par une banque, qui garantit le paiement au vendeur, à condition que des documents et conditions précises soient respectés.
En clair :
? elle remplace la confiance entre acheteur et vendeur par la crédibilité d’une banque.
Qu’est-ce qu’une Lettre de Crédit ?
Concrètement, une LC est :
- la promesse de paiement d’une banque
- émise pour le compte d’un acheteur (importateur)
- au bénéfice d’un vendeur (exportateur)
- conditionnée à la présentation de documents, et non à la vérification des marchandises.
La banque ne contrôle pas les biens physiques — elle vérifie uniquement la conformité des documents requis (facture, connaissement, etc.).
Pourquoi utiliser une Lettre de Crédit ?
? Le problème fondamental du commerce international est simple :
- L’exportateur se demande : « Vais-je être payé ? »
- L’importateur se demande : « Vais-je recevoir la marchandise ? »
✅ La LC répond aux deux préoccupations simultanément:
- elle protège les deux parties
- réduit les risques lors de premières transactions ou d’échanges internationaux
- permet un commerce mondial sécurisé.
? LC est particulièrement utilisée lorsque :
- Parties don’t know each other
- les montants en jeu sont élevés
- les Pays concernés ont des systèmes juridiques différents
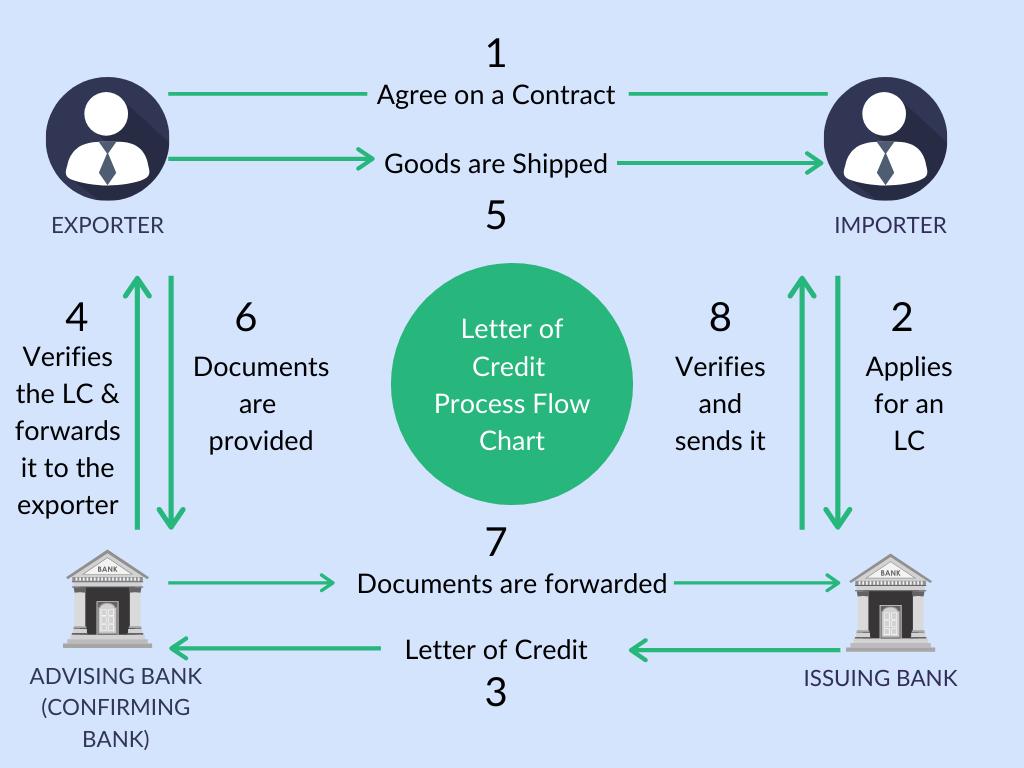
Les acteurs clés d’une Lettre de Crédit
Quatre rôles principaux structurent toute transaction par LC :
- Le donneur d’ordre (acheteur / importateur) — sollicite l’émission de la LC auprès de sa banque.
- Le bénéficiaire (vendeur / exportateur) — perçoit le paiement prévu par la LC.
- La banque émettrice — garantit le paiement pour le compte de l’acheteur.
- La banque notificatrice — informe le vendeur de l’émission de la LC.
Ces rôles constituent le socle de toute transaction par lettre de crédit.
Comment fonctionne une Lettre de Crédit ?
(étape par étape)
- Accord contractuel
L’acheteur et le vendeur conviennent d’utiliser une lettre de crédit.
- Émission de la LC
L’acheteur demande à sa banque d’émettre la LC.
- LC Notification
Le vendeur reçoit la LC par l’intermédiaire de la banque notificatrice.
- Expédition des marchandises
Le vendeur expédie les biens conformément à l’accord.
- Remise des documents
Le vendeur transmet les documents requis à la banque.
- Vérification documentaire
La banque contrôle la conformité des documents.
- Paiement
Si les documents sont conformes, le vendeur est payé.
Le principe fondamental : « Les documents priment sur les marchandises »
C’est l’un des principes les plus importants à retenir :
? les banques ne traitent qu’avec des documents, non avec les marchandises elles-mêmes.
Cela signifie que
- même si les biens sont défectueux, le paiement peut tout de même être effectué,
- dès lors que les documents correspondent strictement aux termes de la LC.
Cette exigence de conformité absolue impose rigueur et précision à toutes les parties.
Les avantages de la Lettre de Crédit
Pour les exportateurs (vendeurs) :
- Paiement garanti (si les conditions sont remplies)
- Risque d’impayé réduit
- Accès facilité au financement
Pour les importateurs (acheteurs) :
- Paiement déclenché uniquement après expédition
- Assurance que le vendeur respecte ses engagements
- Instauration de confiance avec de nouveaux fournisseurs
Risques et limites
Despite its benefits, LC is not risk-free:
⚠️ Irrégularités documentaires
- La moindre erreur peut entraîner un refus de paiement.
- Selon les professionnels du secteur, environ 70 % des LC présentent des anomalies dès la première présentation.
⚠️ Coût
- Les frais bancaires peuvent être significatifs.
⚠️ Complexité
- Une bonne maîtrise de la documentation et des règles de conformité est indispensable.
Les principaux types de Lettres de Crédit
Parmi les types les plus couramment utilisés, on trouve :
- LC irrévocable — ne peut être modifiée sans l’accord de toutes les parties.
- LC confirmée — bénéficie d’une garantie bancaire supplémentaire.
- LC à vue — paiement immédiat à la présentation des documents.
- LC à terme (Usance) — paiement différé à une échéance convenue.
- LC stand-by — fonctionne comme une garantie de dernier recours.
Sources: