


Im internationalen Handel ist Vertrauen oft die größte Herausforderung. Käufer und Verkäufer agieren über Grenzen, Rechtssysteme und Währungen hinweg – manchmal ohne sich jemals zu begegnen. Genau hier wird ein Akkreditiv (LC) unverzichtbar.
Das Akkreditiv ist eines der wirkungsvollsten Instrumente der internationalen Handelsfinanzierung. Es verwandelt unsichere Transaktionen in strukturierte, gesicherte Vereinbarungen, die von Banken abgesichert werden.
Ein Akkreditiv ist ein von einer Bank ausgestelltes Finanzinstrument, das dem Verkäufer die Zahlung garantiert, sofern bestimmte Bedingungen und Dokumente erfüllt sind.
Einfach ausgedrückt:
? Es ersetzt das Vertrauen zwischen Käufer und Verkäufer durch die Glaubwürdigkeit einer Bank.
Was ist ein Akkreditiv?
Ein Akkreditiv ist im Wesentlichen:
- das Zahlungsversprechen einer Bank,
- ausgestellt im Auftrag eines Käufers (Importeurs),
- zugunsten eines Verkäufers (Exporteurs),
- abhängig von Dokumenten, nicht von Waren.
Das bedeutet: Die Bank prüft nicht die physischen Waren – sie prüft, ob die erforderlichen Dokumente (Rechnung, Konnossement usw.) korrekt sind.
Warum wird ein Akkreditiv verwendet?
? Das grundlegende Problem im Handel:
- Der Exporteur befürchtet: „Werde ich bezahlt?„
- Der Importeur befürchtet: „Werde ich die Waren erhalten?„
✅ Die LC-Lösung:
- Schützt beide Parteien gleichzeitig
- Reduziert das Risiko bei Ersttransaktionen oder internationalen Geschäften
- Ermöglicht sicheren globalen Handel
? Deshalb werden Akkreditive häufig eingesetzt, wenn:
- die Parteien sich nicht kennen,
- es sich um hohe Beträge handelt,
- die beteiligten Länder unterschiedliche Rechtssysteme haben.
Die wichtigsten Beteiligten eines Akkreditivs
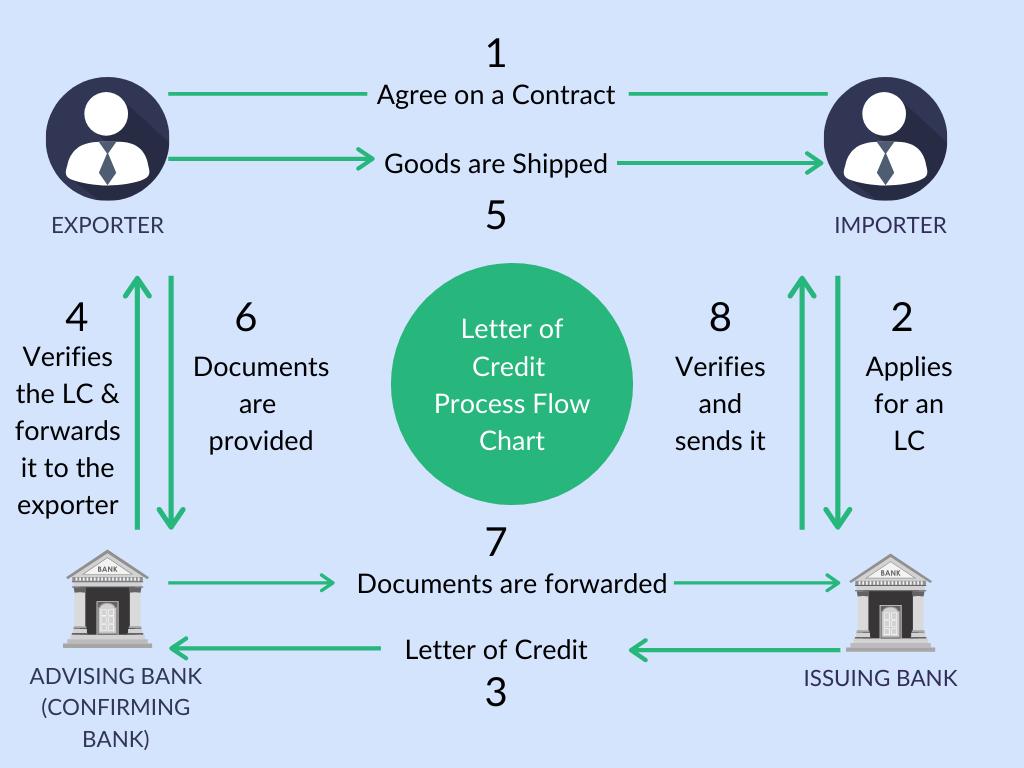
Vier Hauptrollen strukturieren jede LC-Transaktion:
- Auftraggeber (Käufer / Importeur) — beauftragt seine Bank mit der Ausstellung des Akkreditivs.
- Begünstigter (Verkäufer / Exporteur) — erhält die im Akkreditiv vorgesehene Zahlung.
- Eröffnende Bank — garantiert die Zahlung im Auftrag des Käufers.
- Aviserende Bank — benachrichtigt den Verkäufer über die Ausstellung des Akkreditivs.
Diese Rollen bilden das Rückgrat jeder Akkreditiv-Transaktion.
Wie funktioniert ein Akkreditiv?
(Schritt für Schritt)
- Vertragsvereinbarung
Käufer und Verkäufer einigen sich auf die Nutzung eines Akkreditivs.
- Ausstellung des Akkreditivs
Der Käufer beauftragt seine Bank, das Akkreditiv auszustellen.
- Benachrichtigung
Der Verkäufer erhält das Akkreditiv über die avisierende Bank.
- Warenversand
Der Verkäufer versendet die Waren gemäß der Vereinbarung.
- Dokumenteneinreichung
Der Verkäufer reicht die erforderlichen Dokumente bei der Bank ein.
- Dokumentenprüfung
Die Bank prüft die Konformität der Dokumente.
- Zahlung
Wenn die Dokumente übereinstimmen → der Verkäufer wird bezahlt.
Das grundlegende Prinzip: „Dokumente vor Waren“
Dies ist eines der wichtigsten Prinzipien:
? Banken befassen sich ausschließlich mit Dokumenten, nicht mit den Waren selbst.
Das bedeutet:
- Selbst wenn die Waren fehlerhaft sind, kann die Zahlung dennoch erfolgen,
- solange die Dokumente strikt den Bedingungen des Akkreditivs entsprechen.
Diese strenge Konformitätsanforderung macht Präzision und Genauigkeit bei allen Beteiligten unerlässlich.
Die Vorteile eines Akkreditivs
Für Exporteure (Verkäufer):
- Garantierte Zahlung (sofern die Bedingungen erfüllt sind)
- Reduziertes Zahlungsausfallrisiko
- Erleichterter Zugang zur Finanzierung
Für Importeure (Käufer):
- Zahlung wird erst nach dem Versand ausgelöst
- Sicherheit, dass der Verkäufer seine Verpflichtungen erfüllt
- Vertrauensaufbau mit neuen Lieferanten
Common Risks and Challenges
Trotz seiner Vorteile ist das Akkreditiv nicht risikofrei:
⚠️ Dokumentenabweichungen
- Selbst kleine Fehler können zur Zahlungsverweigerung führen
- Branchenkenner schätzen, dass rund 70 % der Akkreditive bei der ersten Einreichung Unregelmäßigkeiten aufweisen
⚠️ Kosten
- Bankgebühren können erheblich sein
⚠️ Komplexität
- Fundierte Kenntnisse in Dokumentation und Compliance sind unerlässlich
Die wichtigsten Arten von Akkreditiven
Zu den am häufigsten verwendeten Typen gehören:
- Unwiderrufliches Akkreditiv — kann ohne Zustimmung aller Parteien nicht geändert werden.
- Bestätigtes Akkreditiv — bietet eine zusätzliche Bankgarantie.
- Sichtakkreditiv — sofortige Zahlung bei Dokumentenvorlage.
- Nachsichtakkreditiv (Usance) — Zahlung zu einem vereinbarten späteren Zeitpunkt.
- Standby-Akkreditiv — fungiert als Garantie der letzten Instanz.
Quellen: